
La Cina ha 136 GW di storage: la rete non è più la stessa
Lo studio ridisegna la geografia dello storage cinese, tra province chiave, ore di utilizzo in crescita e ricadute sulla ricarica dei veicoli elettrici
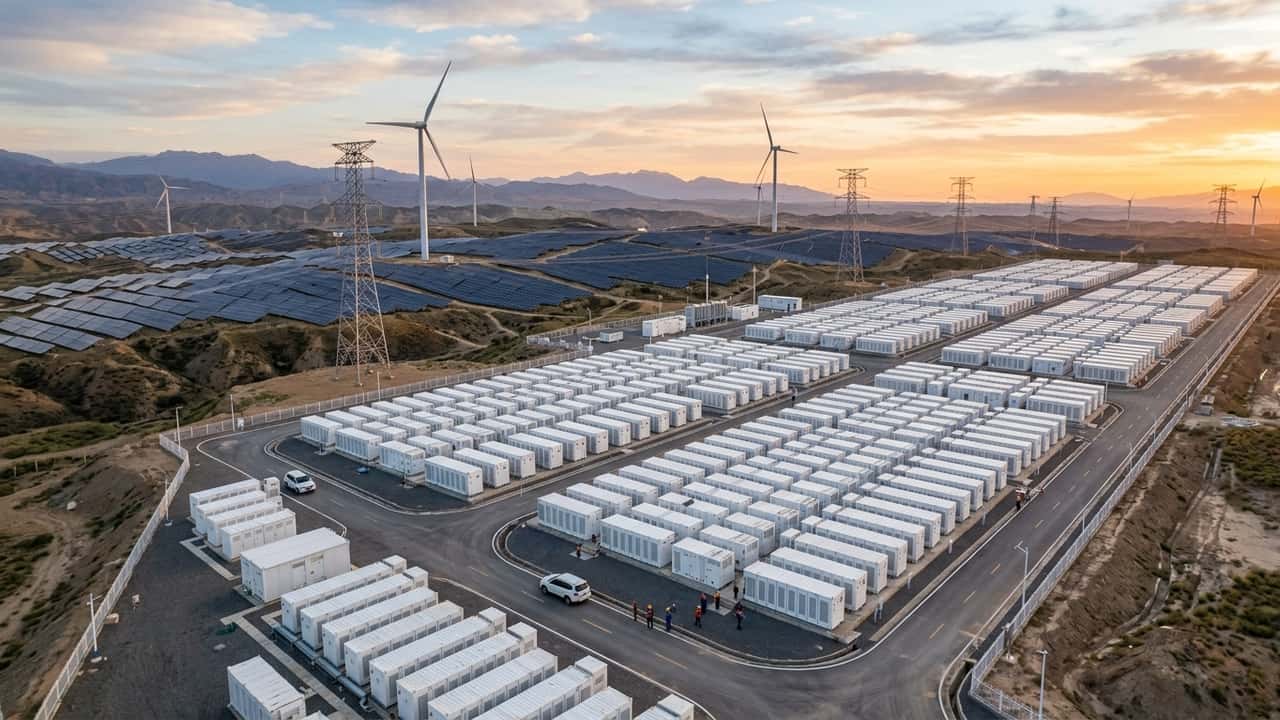

La rete elettrica cinese sta cambiando fisionomia: non cresce più solo per capacità di generazione, ma per capacità di trattenere energia e rilasciarla quando serve. Nel 2025 la capacità installata di accumulo, i sistemi che immagazzinano elettricità in eccesso per restituirla nei momenti di picco, ha raggiunto 136 GW, in aumento dell'84% rispetto all'anno precedente.
Il salto non è solo dimensionale. Gli impianti hanno assorbito oltre 30 miliardi di kWh di elettricità rinnovabile nel corso dell'anno, alzando di circa due punti percentuali il tasso nazionale di utilizzo di eolico e solare. È la conseguenza diretta di una rete che aveva bisogno di un cuscinetto tra produzione intermittente e domanda reale.
Accumulo energetico in Cina
Il dato che segnala meglio il cambio di ruolo dello storage sono le ore di utilizzo equivalenti, cioè quante ore all'anno un impianto lavora a piena capacità. Sono salite da 611 nel 2023 a 911 nel 2024, fino a 1.195 ore nel 2025: gli impianti non restano più fermi in attesa di un'emergenza, ma lavorano quasi ogni giorno.
A fine giugno 2026 la capacità cumulata di power storage, che comprende anche pompaggio idroelettrico e altre tecnologie oltre alle batterie utility-scale di cui la Cina è già leader di produzione, ha toccato 237,7 GW. Le nuove installazioni di accumulo elettrochimico nello stesso periodo valgono 168,3 GW e 448,7 GWh, segno che il grosso della crescita passa dalle batterie al litio installate su scala di rete.
State Grid, l'operatore statale che gestisce la maggior parte della rete di trasmissione cinese, ha annunciato un piano per integrare altri 140 GW di nuovo storage tra il 2026 e il 2030, insieme a oltre 120 GW di pompaggio idroelettrico in esercizio o cantiere entro fine decennio. Il piano prevede anche 20 misure in sette aree per rafforzare l'integrazione delle rinnovabili nel quadro del quindicesimo Piano Quinquennale.
Deployment regionale dello storage
Lo storage non si distribuisce in modo uniforme sul territorio, e questa è la parte più concreta dello studio: la domanda regionale è segmentata per funzione. Xinjiang, Mongolia Interna e Shandong risultano tra i primi tre mercati cinesi per volume di gara nel 2025, aree dove la produzione eolica e solare supera ampiamente i consumi locali.
La differenza regionale si vede anche nella tecnologia scelta. Nel Nord e Nord-Ovest della Cina, dove le rinnovabili producono grandi eccedenze da spostare nel tempo, prevalgono sistemi di accumulo di durata pari o superiore a 4 ore. In Cina orientale e centrale, dove la rete deve soprattutto assorbire picchi di domanda brevi, dominano invece sistemi da 2 ore, più rapidi e meno capienti.
Un caso locale mostra il meccanismo in scala ridotta: nella provincia di Qinghai la rete gestita da State Grid ha collegato 605 MW di nuovi progetti di accumulo nei primi sette mesi del 2026, portando la capacità totale installata a 4,21 GW a fine luglio. Qinghai produce già gran parte della sua elettricità da fonti pulite, e lo storage locale serve a evitare che l'energia in eccesso vada sprecata.
Il modello cinese ha una ricaduta diretta sulla mobilità elettrica, anche fuori dai confini nazionali: gli stessi impianti che assorbono le eccedenze rinnovabili stabilizzano la rete su cui si ricaricano i veicoli, riducendo il rischio di sovraccarichi nelle ore di punta.
È lo stesso principio dietro ai progetti che riutilizzano batterie di auto elettriche a fine vita per costruire microgrid locali, e dietro alle batterie utility-scale già installate in Cina per stabilizzare la rete.
Negli Stati Uniti un fenomeno simile ha già prodotto un record di storage a batterie con impatto misurabile sulla rete, mentre la pressione dei consumi legati ai data center sta accelerando la sfida per nuove batterie di rete anche fuori dalla Cina.
Leggi anche
Consigliati per te

Le auto elettriche aiutano le benzina: il paradosso britannico
Tesla Cybercab: nuovi dettagli su batteria, motore e produzione
Rivian, il furgone elettrico ora fa 200 miglia vere e arriva l’AWD
Auto elettriche usate, perché la batteria può far crollare fiducia e prezzi
Miele manda in pensione il diesel: 840 furgoni elettrici per l’assistenza in Europa
Quali sono i motori della Leapmotor T03
Quanti posti di lavoro si possono perdere per colpa della CO2?